
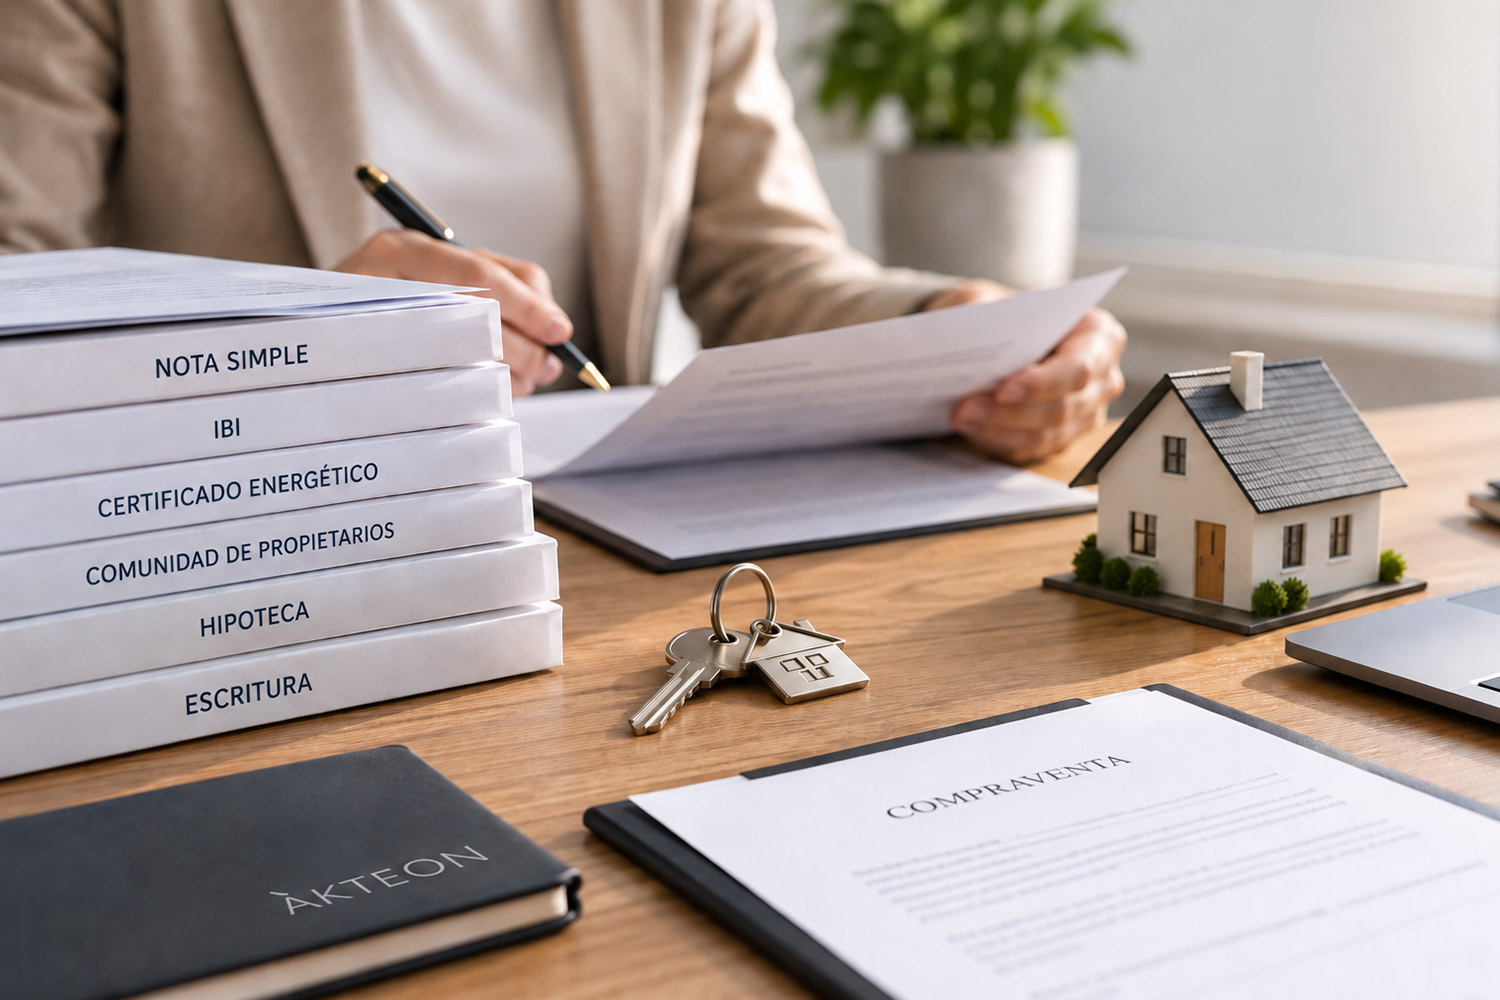
Documentación para comprar una vivienda en 2026
Comprar una vivienda implica revisar bastante documentación antes de llegar a la firma. Parte de esos documentos sirven para acreditar quién es el propietario y cuál es la situación jurídica del inmueble, otros permiten comprobar que la vivienda está al corriente de sus obligaciones y, cuando existe financiación, el banco necesitará además información económica del comprador y documentación específica sobre la operación hipotecaria.
Tener claro qué documentos necesitas para comprar una vivienda en 2026 permite avanzar con mayor seguridad y evita descubrir demasiado tarde una carga registral, una deuda con la comunidad o cualquier otra circunstancia que pueda afectar a la compra.
El momento en el que se revisa cada documento también importa. La nota simple y la situación jurídica de la vivienda deberían conocerse antes de asumir un compromiso económico importante, mientras que la documentación hipotecaria va incorporándose a medida que la entidad estudia y aprueba la financiación.
A continuación repasamos qué conviene tener preparado y qué documentación deberías solicitar durante cada fase de la compra.
Antes de reservar una vivienda conviene conocer su situación jurídica
Una vivienda puede gustarte, encajar en tu presupuesto y parecer una buena oportunidad, pero antes de avanzar conviene comprobar que la información jurídica coincide con lo que te han explicado durante la visita o la negociación.
La documentación registral permite confirmar quién figura como propietario, qué inmueble se está comprando realmente y si existen derechos o cargas que puedan afectar a la operación.
Nota simple del Registro de la Propiedad
La nota simple es uno de los primeros documentos que merece la pena solicitar. Incluye información sobre la finca registral, la identidad de sus titulares y los derechos, limitaciones y cargas que constan inscritos.
Gracias a ella puedes detectar, por ejemplo, una hipoteca pendiente, un embargo o determinadas limitaciones que deberían conocerse antes de entregar una cantidad importante de dinero.
La nota simple tiene carácter informativo y puede solicitarse directamente a través del Registro de la Propiedad. Precisamente por su utilidad, resulta recomendable trabajar con una nota simple reciente cuando la operación empieza a tomar forma.
Escritura o título de propiedad del vendedor
La escritura permite acreditar cómo adquirió el inmueble la persona que ahora pretende venderlo y facilita la comprobación de los datos de la vivienda.
También es importante identificar correctamente a todos los propietarios. Cuando existen varios titulares, situaciones matrimoniales determinadas, herencias todavía pendientes o representantes que actúan mediante poder, la operación puede requerir documentación adicional.
El notario comprobará posteriormente la identidad, capacidad y legitimación de quienes intervienen, pero conocer estas circunstancias antes de firmar las arras permite anticipar posibles incidencias.
Los documentos de la vivienda que conviene revisar antes de las arras
La información registral es fundamental, aunque hay otros documentos que ayudan a completar la fotografía del inmueble. Algunos acreditan obligaciones económicas y otros permiten comprobar aspectos administrativos o técnicos que pueden resultar importantes para el comprador.
Revisarlos antes de firmar resulta especialmente recomendable cuando las arras implican la entrega de una cantidad elevada o establecen un plazo ajustado para completar la compraventa.
Certificado de deudas con la comunidad de propietarios
En viviendas sujetas a propiedad horizontal interesa comprobar si el vendedor está al corriente de las cuotas de la comunidad.
La Ley de Propiedad Horizontal establece que el transmitente debe declarar en la escritura si está al corriente de los gastos generales de la comunidad y aportar un certificado que coincida con esa declaración. La operación puede formalizarse sin ese certificado cuando el comprador exonera expresamente al vendedor de aportarlo, aunque hacerlo supone renunciar a una comprobación que aporta seguridad.
Además, conocer la situación económica de la comunidad y preguntar por posibles derramas aprobadas o previstas ayuda a calcular mejor los gastos que puede asumir el nuevo propietario después de la compra.
Último recibo del IBI y referencia catastral
El recibo del Impuesto sobre Bienes Inmuebles permite comprobar información relevante relacionada con la propiedad, mientras que la referencia catastral identifica el inmueble ante el Catastro.
Durante la escritura, el notario comprueba también esta información y la correspondencia entre los datos catastrales y la documentación aportada.
Si existen diferencias importantes entre Registro, Catastro y realidad física de la vivienda, conviene analizarlas antes de completar la operación.
Certificado de eficiencia energética
Las viviendas que se venden deben disponer del correspondiente certificado de eficiencia energética en los supuestos establecidos por la normativa.
Desde julio de 2026 está vigente la redacción actualizada del Real Decreto 390/2021 y, en las compraventas de edificios existentes incluidas dentro de su ámbito de aplicación, debe anexarse al contrato una copia del certificado debidamente registrado junto con su etiqueta energética.
Además de cumplir una función documental, este certificado permite al comprador conocer la calificación energética del inmueble y disponer de una referencia sobre su comportamiento energético.
Cédula de habitabilidad cuando corresponda
La exigencia de cédula de habitabilidad depende de la comunidad autónoma y del tipo de vivienda, por lo que conviene comprobar qué normativa se aplica en cada caso.
El Consejo General del Notariado recuerda precisamente que el notario comprueba la existencia de este documento en aquellas comunidades autónomas donde resulta exigible.
En viviendas de obra nueva también pueden entrar en juego otros documentos relacionados con la finalización y ocupación del inmueble, como la licencia o título habilitante que corresponda según la normativa autonómica y municipal.
ITE o documentación técnica del edificio cuando proceda
En edificios con cierta antigüedad puede ser interesante conocer el resultado de la Inspección Técnica del Edificio o del informe equivalente que corresponda.
Este tipo de documentación ayuda a saber si se han detectado deficiencias relevantes y si existen actuaciones pendientes en elementos comunes. También merece la pena consultar la información disponible sobre obras aprobadas o previstas por la comunidad, ya que una derrama importante puede alterar el presupuesto previsto para los primeros años después de la compra.
Qué documentación conviene tener antes de firmar unas arras
Las arras suelen ser el momento en el que la intención de compra se convierte en un compromiso económico real. Por eso, buena parte de las comprobaciones anteriores deberían estar razonablemente avanzadas antes de firmar.
El contrato debe identificar correctamente a las partes y al inmueble, recoger el precio acordado, la cantidad entregada, el plazo previsto para la escritura y las consecuencias que tendrá un posible incumplimiento. Cuando la compra depende de financiación, también merece especial atención la forma en la que queda recogida esta circunstancia.
Puedes ampliar esta fase en nuestro artículo sobre errores comunes al firmar unas arras y cómo evitarlos, donde analizamos con más detalle la revisión registral, los plazos y la vinculación entre arras e hipoteca.
Conviene guardar además los justificantes de cualquier cantidad entregada. Las reservas, señales y pagos anticipados forman parte del precio final y deberán poder acreditarse posteriormente.
Documentación que necesitarás si vas a solicitar una hipoteca
Cuando la compra se financia mediante una hipoteca aparece un segundo expediente paralelo al de la vivienda. El banco debe estudiar la solvencia del comprador y comprobar que el importe solicitado resulta asumible según su situación económica.
Cada entidad puede pedir documentación adicional según el perfil, pero existe una base bastante habitual.
Entre los documentos más frecuentes encontramos
- DNI, NIE o documentación identificativa correspondiente
- últimas nóminas para trabajadores por cuenta ajena
- declaración de la renta
- vida laboral
- extractos bancarios recientes
- información sobre préstamos y otras deudas existentes
- documentación fiscal y económica adicional en el caso de autónomos
- contrato de arras o documentación de la compraventa cuando ya exista
- información registral del inmueble
Una preparación ordenada ayuda a evitar intercambios innecesarios de documentación y facilita que la entidad pueda estudiar la operación desde el principio. En cómo mejorar tu perfil financiero para conseguir una hipoteca más rápido explicamos qué aspectos del expediente suelen influir en el análisis bancario.
Si la operación requiere un porcentaje de financiación especialmente elevado, también puedes consultar la guía sobre documentación para solicitar una hipoteca al 100%.
La tasación también forma parte del expediente de compra
Cuando existe una hipoteca, la entidad necesita conocer el valor del inmueble que servirá como garantía del préstamo. Para ello se realiza una tasación hipotecaria mediante una sociedad de tasación homologada.
El informe incorpora información técnica y registral del inmueble y permite disponer de un valor de referencia para la operación. Ese resultado puede influir directamente en el importe máximo que finalmente esté dispuesta a financiar la entidad.
Por eso resulta conveniente realizar este paso con suficiente margen y evitar calendarios demasiado ajustados entre las arras y la escritura.
Puedes consultar cómo funciona este proceso en la guía de Àkteon sobre la tasación de una vivienda.
Qué documentos debe entregarte el banco antes de firmar la hipoteca
Una vez aprobada la financiación comienza la fase precontractual de la hipoteca. Aquí la documentación cambia de función, ya que permite conocer las condiciones definitivas que estás a punto de contratar.
La Ley 5/2019 establece que el prestamista debe entregar al prestatario determinada documentación con una antelación mínima de diez días naturales respecto a la firma. Entre los documentos principales se encuentran la FEIN y la FiAE.
FEIN
La Ficha Europea de Información Normalizada recoge las condiciones personalizadas de la hipoteca y tiene carácter de oferta vinculante para la entidad durante el plazo establecido.
Aquí aparecen aspectos tan relevantes como el importe del préstamo, el plazo, el tipo de interés, las cuotas previstas y las condiciones económicas de la financiación.
FiAE
La Ficha de Advertencias Estandarizadas recoge información especialmente relevante sobre determinadas cláusulas y riesgos del préstamo.
Su función es facilitar que el comprador llegue a la firma con una visión clara de las condiciones que asume.
Durante esta fase también interviene el notario mediante el acta previa prevista en la normativa hipotecaria. Es un momento especialmente útil para resolver cualquier duda antes de formalizar el préstamo.
Qué se revisa al llegar a la escritura de compraventa
Cuando llega el día de la firma, buena parte de la documentación anterior ya habrá sido revisada durante las fases previas.
El notario comprueba cuestiones relacionadas con la identidad y capacidad de las partes, la titularidad del vendedor, las cargas del inmueble, la comunidad de propietarios, el IBI, la referencia catastral, la eficiencia energética y los medios utilizados para realizar los pagos. También informa sobre las obligaciones legales y fiscales que se derivan de la operación.
Los medios de pago merecen especial atención. En la escritura queda constancia de cómo se ha abonado el precio, incluidos los pagos realizados anteriormente mediante reserva o arras, por lo que resulta aconsejable conservar transferencias, justificantes bancarios y cualquier otra prueba de los importes entregados.
Aunque en una compraventa al contado el ordenamiento español admite el contrato privado, la escritura pública aporta una protección jurídica especialmente importante y permite acceder posteriormente al Registro de la Propiedad. Cuando existe un préstamo hipotecario, la escritura pública forma parte necesariamente de la operación.
La documentación cambia si compras obra nueva o sobre plano
Una vivienda de segunda mano y una promoción nueva presentan necesidades documentales diferentes. Cuando compras directamente a un promotor resulta especialmente importante comprobar la situación de la promoción, sus autorizaciones y las garantías vinculadas a las cantidades entregadas.
En una compra sobre plano conviene revisar la identificación y situación de la promotora, la titularidad del terreno, la documentación urbanística disponible, las características comprometidas de la vivienda, la memoria de calidades, el calendario previsto y las garantías establecidas para las cantidades entregadas a cuenta.
El Consejo General del Notariado recomienda comprobar también que exista la garantía correspondiente para recuperar esas cantidades cuando la promoción no llegue a iniciarse o la vivienda no se entregue en las condiciones pactadas.
Cuando la vivienda ya está terminada, se incorporarán los documentos relacionados con el final de obra, la ocupación y el Libro del Edificio que correspondan.
Qué documentación debes conservar después de comprar la vivienda
La firma cierra una fase, pero conviene conservar toda la documentación relacionada con la operación durante los años siguientes.
Entre los documentos más importantes se encuentran la escritura de compraventa, la escritura del préstamo hipotecario cuando exista, las facturas y justificantes de gastos, la documentación fiscal, la tasación, los certificados relacionados con la vivienda y los comprobantes de pago.
Después de la compraventa también deberán completarse las correspondientes obligaciones fiscales y la inscripción registral. En muchas operaciones estas gestiones las realiza una gestoría, especialmente cuando existe financiación hipotecaria, aunque sigue siendo recomendable comprobar posteriormente que la vivienda figure correctamente inscrita a nombre del nuevo propietario.
Una carpeta de documentos bien organizada facilita toda la compra
La documentación necesaria para comprar una vivienda en 2026 puede parecer extensa cuando se contempla de una sola vez, pero resulta mucho más sencilla cuando se ordena según las distintas fases de la operación.
Antes de las arras interesa conocer bien la situación jurídica y económica del inmueble. Durante la solicitud de hipoteca hay que preparar el expediente financiero y la tasación. Cuando la financiación está aprobada llegan los documentos precontractuales y, finalmente, la escritura reúne buena parte de las comprobaciones realizadas durante las semanas anteriores.
Seguir este orden permite tomar decisiones con más información y evita que documentos importantes aparezcan cuando el comprador ya ha asumido compromisos difíciles de modificar.
Cuando la operación incluye financiación, una revisión previa del expediente hipotecario también puede ayudar a coordinar mejor los tiempos de compra. En casos donde existen dudas sobre el porcentaje financiable, la documentación o los plazos, contar con orientación especializada puede facilitar esa coordinación y Àkteon puede acompañar al comprador en esta parte financiera del proceso.
Preguntas frecuentes sobre la documentación para comprar una vivienda
Como comprador necesitarás tu documentación identificativa y, si solicitas una hipoteca, información económica que permita estudiar tu solvencia. Además, antes de comprar conviene revisar la nota simple, la documentación del propietario, el IBI, la referencia catastral, el certificado energético, la situación con la comunidad y los documentos de habitabilidad u ocupación que correspondan.
Entre los más útiles se encuentran una nota simple reciente, la documentación que acredita la propiedad, el certificado de la comunidad, el último IBI y el certificado de eficiencia energética. Según las características de la vivienda también puede ser conveniente revisar la cédula de habitabilidad, la ITE, información sobre derramas o documentación urbanística.
La nota simple cumple una función informativa y resulta especialmente recomendable porque permite conocer quién figura como propietario y qué cargas o limitaciones aparecen inscritas sobre la finca. Revisarla antes de entregar una señal ayuda a detectar incidencias registrales en una fase en la que todavía existe margen para tomar decisiones.
La entidad suele solicitar información que permita comprobar ingresos, estabilidad laboral, ahorro y deudas. Nóminas, declaración de la renta, vida laboral y extractos bancarios forman parte habitualmente del expediente, aunque la documentación exacta cambia según la situación profesional y los criterios de cada banco.
Antes de la firma recibirás la documentación precontractual prevista por la normativa, entre ella la FEIN y la FiAE. La legislación estatal establece una antelación mínima de diez días naturales respecto a la firma del contrato hipotecario.
Además de identificar correctamente al propietario y revisar la nota simple, conviene comprobar la situación de la comunidad de propietarios, el último IBI, la referencia catastral, el certificado de eficiencia energética y los documentos de habitabilidad que correspondan. También puede resultar útil revisar la ITE del edificio y posibles derramas.
En obra nueva cobran mayor importancia los documentos relacionados con la promoción y la construcción, como las autorizaciones urbanísticas, el final de obra, la documentación de ocupación, el Libro del Edificio y las garantías correspondientes. Si compras sobre plano, también debes revisar las garantías de las cantidades entregadas antes de recibir la vivienda.
Conviene conservar la escritura de compraventa, la escritura hipotecaria cuando exista, los justificantes de los pagos realizados, la tasación, las liquidaciones fiscales, los certificados de la vivienda y cualquier factura relacionada con la operación. Tener este archivo completo facilita futuras gestiones fiscales, registrales, hipotecarias o de venta.
Entradas relacionadas
Cómo mejorar tu perfil financiero para conseguir una hipoteca más rápido
El perfil financiero es uno de los factores que más influyen en la rapidez con…
Cómo conseguir una hipoteca en verano
Conseguir una hipoteca en verano es totalmente posible, aunque conviene afrontar el proceso con más…
Errores comunes al firmar unas arras y cómo evitarlos
Firmar unas arras suele vivirse como un simple paso previo a la compraventa, pero en…