
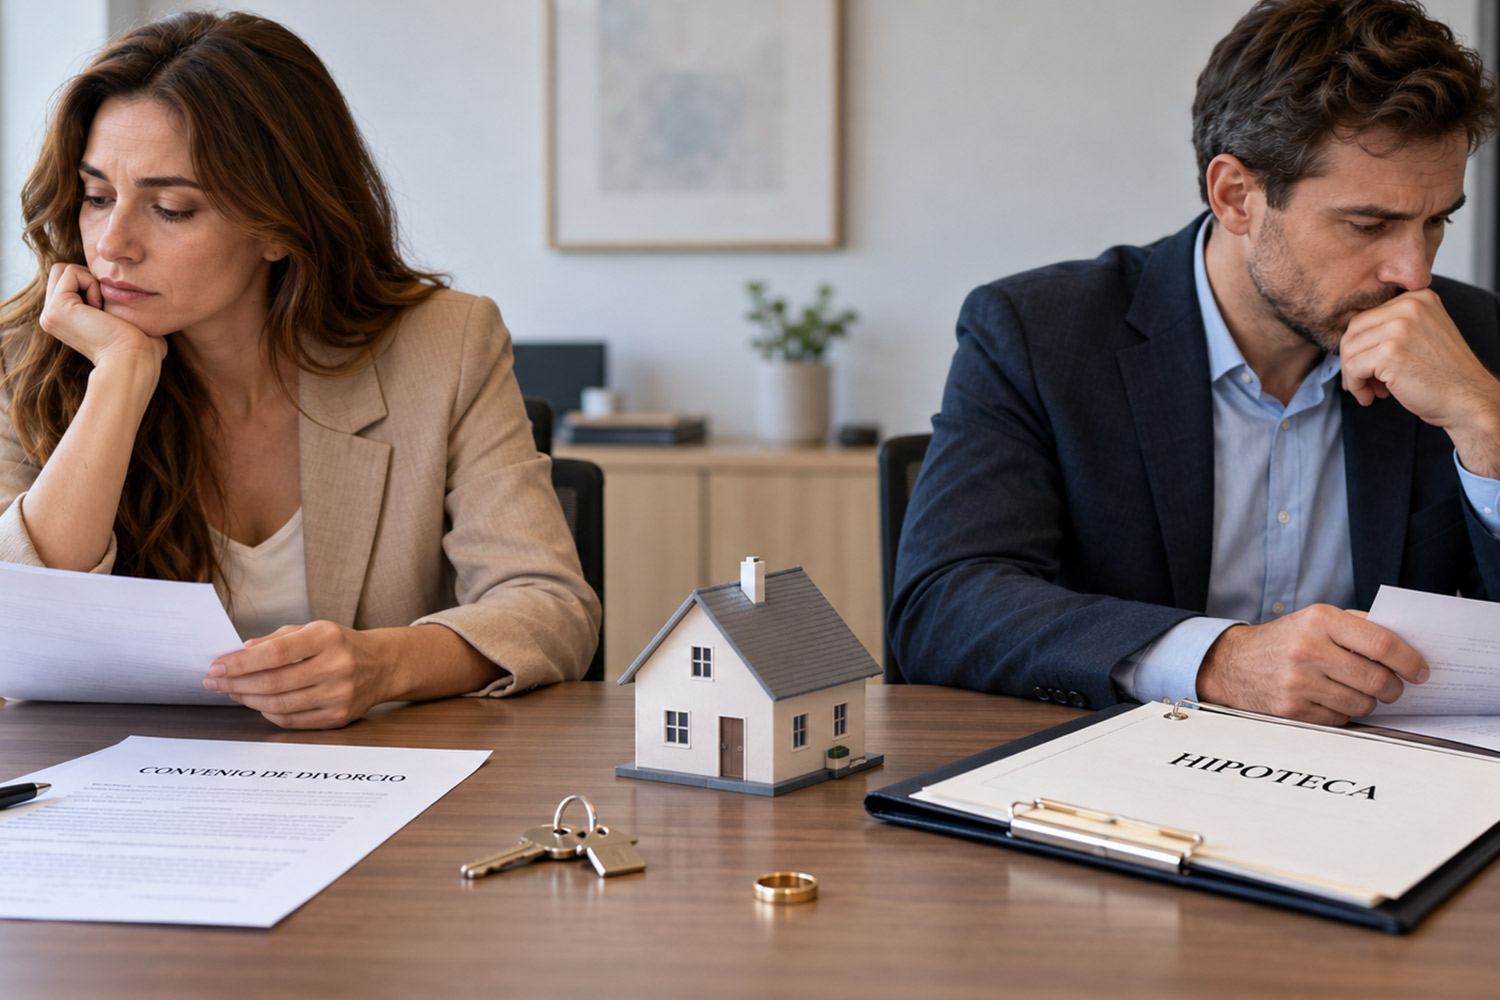
Hipoteca en caso de divorcio: ¿qué pasa y qué opciones tienes?
Un divorcio implica tomar muchas decisiones y, cuando existe una vivienda financiada conjuntamente, una de las más importantes es saber qué pasa con la hipoteca en caso de divorcio. ¿Debe seguir pagando la hipoteca quien abandona la vivienda? ¿Puede uno de los dos quedarse con la casa y asumir el préstamo? ¿Es suficiente con indicarlo en el convenio de divorcio? ¿Puede el banco negarse a quitar a uno de los titulares?
La respuesta depende de cómo esté configurada la propiedad, de quién figure como titular del préstamo y de la solución que acuerde la expareja. Pero existe una cuestión fundamental que conviene conocer desde el principio: divorciarse no modifica automáticamente la hipoteca. Si ambos firmaron el préstamo hipotecario, ambos continúan vinculados frente a la entidad financiera mientras el banco no acepte expresamente una modificación de los titulares.
El acuerdo alcanzado entre los excónyuges puede regular sus relaciones entre ellos, pero no obliga por sí solo a la entidad financiera a liberar a uno de los prestatarios. El Banco de España recuerda que los cambios de titularidad en un préstamo requieren el consentimiento de la entidad. Por eso, antes de decidir quién se queda con la vivienda, es importante estudiar también si esa persona puede asumir la hipoteca en solitario y en qué condiciones.
¿Qué pasa con una hipoteca cuando hay un divorcio?
Una de las confusiones más habituales es considerar que vivienda e hipoteca son exactamente lo mismo. En realidad, hay que separar dos cuestiones diferentes: la propiedad de la vivienda, que determina quién es propietario del inmueble y en qué porcentaje, y la deuda hipotecaria, que determina quién está obligado frente al banco a devolver el préstamo.
Es posible modificar la propiedad de la vivienda sin haber conseguido todavía modificar la hipoteca. Por ejemplo, imaginemos que una pareja posee una vivienda al 50 % y ambos son titulares del préstamo. Tras el divorcio acuerdan que uno de ellos se quede con el 100 % del inmueble y asuma todos los pagos pendientes. Entre ambos puede existir ese acuerdo, pero la persona que deja de ser propietaria no queda automáticamente liberada de la hipoteca. Para que deje de responder del préstamo es necesario que la entidad financiera acepte modificar la operación y retirar a ese titular.
Esta diferencia entre propiedad y deuda es probablemente el aspecto más importante que hay que entender cuando hablamos de hipoteca y divorcio. Si además de la parte financiera necesitas revisar la adjudicación del inmueble, la extinción del condominio o el propio proceso de separación, Àkteon cuenta también con servicios jurídicos especializados en derecho inmobiliario y de familia.
¿Quién paga la hipoteca después del divorcio?
Ante la entidad financiera, la situación inicialmente sigue siendo la misma. Si ambos miembros de la pareja firmaron el préstamo hipotecario, ambos continúan siendo responsables mientras no exista una modificación aceptada por el banco. Esto significa que un acuerdo privado, el convenio regulador o incluso el hecho de que uno de los dos abandone la vivienda no modifica por sí solo el contrato hipotecario.
Por eso conviene diferenciar entre quién debe asumir económicamente las cuotas según los acuerdos entre los excónyuges y quién continúa siendo responsable frente al banco. No siempre tienen por qué coincidir. Si la cuota deja de pagarse, el problema puede afectar a todos los titulares que continúen figurando en la financiación.
¿Qué opciones existen con una hipoteca en caso de divorcio?
No existe una única solución. La alternativa más adecuada depende de la situación económica de ambas personas, del capital pendiente, del valor de la vivienda, de quién quiera conservarla y de la capacidad real de obtener financiación después del divorcio. Las cuatro situaciones más habituales son que uno se quede con la vivienda, que se venda, que ambos mantengan temporalmente la propiedad o que se busque una nueva financiación.
| Situación | Vivienda | Hipoteca |
| Uno se queda con la vivienda | Pasa a tener el 100 % de la propiedad | Hay que negociar que asuma también la financiación |
| Se vende la vivienda | Se transmite a un tercero | Normalmente se cancela la hipoteca con parte del precio de venta |
| Ambos mantienen la propiedad | Sigue existiendo copropiedad | Ambos pueden continuar vinculados al préstamo |
| Uno compra la parte del otro | Se modifica la propiedad | La hipoteca debe estudiarse de manera independiente |
| Se busca otra financiación | Uno conserva la vivienda | Puede plantearse una nueva operación para cancelar la anterior |
1. Uno de los dos se queda con la vivienda y con la hipoteca
Es una de las soluciones más habituales: uno de los miembros de la pareja quiere mantener la vivienda y adquirir la parte que pertenece a su expareja. En estos casos aparecen dos operaciones diferentes que deben coordinarse: la transmisión de la propiedad y la modificación de la financiación.
Extinción de condominio
Cuando una vivienda pertenece a dos personas, existe una situación de copropiedad o condominio. Mediante una extinción de condominio, uno de los copropietarios puede adjudicarse el inmueble y compensar económicamente al otro por su participación.
Supongamos que la vivienda tiene un valor de 300.000 €, cada miembro posee el 50 % y quedan 160.000 € de hipoteca. La operación no consiste simplemente en pagar 150.000 € al otro propietario: para calcular correctamente las compensaciones habrá que tener en cuenta la deuda pendiente y cómo se haya planteado jurídicamente la adjudicación. Por eso es recomendable analizar conjuntamente la parte jurídica, fiscal y financiera antes de cerrar el acuerdo.
Modificar la hipoteca
Aunque uno pase a ser propietario del 100 % de la vivienda, el banco debe aceptar que también quede como único responsable del préstamo. Para ello puede plantearse una modificación de la financiación, habitualmente mediante una novación o un cambio de deudor.
Si la operación requiere reorganizar las condiciones del préstamo, también puede ser útil conocer las posibilidades de refinanciación hipotecaria, ya que en determinados casos puede ser necesario ajustar plazo, cuota o estructura financiera para adaptar la hipoteca a la nueva situación.
¿Puede el banco negarse a quitar a uno de los titulares?
Sí. La hipoteca original pudo aprobarse teniendo en cuenta dos salarios, dos historiales laborales, la estabilidad económica de ambos titulares, el nivel conjunto de endeudamiento, el patrimonio disponible y las garantías aportadas. Si después del divorcio solo queda una persona como prestataria, la entidad tiene que comprobar si esa persona puede afrontar por sí sola el capital pendiente.
Al estudiar la operación puede analizar nuevamente sus ingresos, estabilidad laboral, otros préstamos, gastos recurrentes, historial crediticio y capacidad de endeudamiento. La entidad también podría plantear cambios en las condiciones o solicitar garantías adicionales. Si quieres profundizar en cómo interpreta el banco estos elementos, puedes consultar la guía de Àkteon sobre cómo mejorar tu perfil financiero para conseguir una hipoteca.
Por eso, antes de adjudicarse definitivamente la vivienda conviene comprobar la viabilidad financiera de quedarse también con la hipoteca. Resolver primero la propiedad y descubrir después que el banco no acepta liberar a la expareja puede generar una situación especialmente complicada.
¿Cómo quitar a un titular de la hipoteca después del divorcio?
Una de las búsquedas más habituales en esta situación es precisamente cómo quitar a un titular de una hipoteca por divorcio. No basta con pedir al banco que elimine un nombre del préstamo: la entidad tiene que estudiar nuevamente la operación y comprobar si el titular que permanece puede asumir la deuda.
- Conocer el capital pendiente de la hipoteca.
- Determinar el valor actual de la vivienda.
- Analizar los ingresos y las deudas del titular que quiere quedarse con el préstamo.
- Estudiar la extinción de condominio o adjudicación de la vivienda.
- Solicitar formalmente la modificación del préstamo.
- Negociar las nuevas condiciones.
- Formalizar la operación mediante escritura pública cuando corresponda.
En algunos casos, la entidad puede pedir una tasación actualizada para conocer el valor de la garantía. Àkteon explica en su guía sobre tasación de una vivienda cuándo suele ser necesaria y qué papel desempeña dentro de una operación hipotecaria.
Novación de hipoteca por divorcio: ¿cómo funciona?
La novación hipotecaria permite modificar determinadas condiciones de un préstamo ya existente. En una situación de divorcio puede utilizarse para reorganizar la financiación y, cuando la entidad lo acepta, modificar quién asume la deuda.
Pero una novación no implica únicamente cambiar el nombre de los titulares. Al analizar nuevamente la operación también pueden estudiarse aspectos como el plazo, determinadas condiciones financieras o las garantías asociadas. Esto puede ser especialmente importante cuando una persona pasa de pagar una hipoteca entre dos a asumirla individualmente. Por ejemplo, puede interesar estudiar si modificar el plazo permite obtener una cuota mensual compatible con los nuevos ingresos disponibles.
Cualquier cambio dependerá de la aprobación de la entidad y de las condiciones concretas del préstamo. Si quieres entender mejor las diferencias entre novación, subrogación y otras fórmulas de modificación, puedes ampliar información en el artículo de Àkteon sobre refinanciación hipotecaria y cuándo puede tener sentido.
¿Qué estudia el banco para dejar la hipoteca a una sola persona?
Aunque cada entidad utiliza sus propios criterios de riesgo, hay varios elementos especialmente relevantes: ingresos, estabilidad laboral, nivel de endeudamiento, capital pendiente de la hipoteca y valor actual de la vivienda. El objetivo del banco es comprobar si, tras desaparecer uno de los titulares, la operación continúa siendo asumible y mantiene un nivel de riesgo aceptable.
Ingresos y estabilidad laboral
El banco comprobará si los ingresos de la persona que se queda con la vivienda permiten afrontar la nueva cuota. También tendrá en cuenta el tipo de contrato, la antigüedad laboral, la evolución de los ingresos o, en el caso de trabajadores autónomos, la estabilidad del negocio.
Endeudamiento
No solo se analiza la hipoteca. Préstamos personales, financiación de vehículos, tarjetas u otras obligaciones también afectan a la capacidad financiera disponible. Una persona puede tener ingresos suficientes en términos absolutos y, aun así, presentar un nivel de endeudamiento demasiado elevado para asumir el préstamo en solitario.
Capital pendiente y valor de la vivienda
No es lo mismo asumir individualmente una deuda pendiente de 80.000 € que una de 250.000 €. La relación entre el capital pendiente y el valor actual del inmueble también puede ser relevante, especialmente cuando la operación requiere una nueva tasación o una financiación adicional para compensar a la expareja.
2. Vender la vivienda y cancelar la hipoteca
Cuando ninguno de los dos quiere —o puede— asumir individualmente la financiación, vender la vivienda puede ser otra alternativa. En este escenario, parte del dinero obtenido con la venta se utiliza normalmente para cancelar el capital pendiente de la hipoteca.
Por ejemplo, si la vivienda se vende por 320.000 € y quedan 140.000 € de hipoteca, antes de repartir el resultado de la operación entre los propietarios habrá que descontar el préstamo pendiente y considerar los gastos e impuestos asociados. La ventaja de esta alternativa es que permite poner fin tanto a la copropiedad como, una vez cancelado completamente el préstamo, a la vinculación financiera común.
Antes de tomar la decisión conviene calcular el valor real de mercado del inmueble, la deuda pendiente y el resultado económico que obtendría cada propietario. También resulta recomendable revisar la documentación registral de la vivienda; Àkteon resume los principales documentos en su guía sobre documentación para comprar y transmitir una vivienda.
3. Mantener temporalmente la vivienda y la hipoteca entre ambos
No siempre es necesario resolver inmediatamente la propiedad. Algunas exparejas deciden mantener temporalmente la vivienda en común, por ejemplo porque existen hijos que continúan utilizando la vivienda familiar, no es un buen momento para vender, ninguno puede comprar inmediatamente la participación del otro o se necesita tiempo para reorganizar la situación financiera.
En estos casos es especialmente importante establecer claramente cómo se pagarán las cuotas y los demás gastos asociados al inmueble. Pero desde el punto de vista financiero hay que tener presente otra consecuencia: seguir figurando en la hipoteca puede afectar a la capacidad de endeudamiento futura de ambos titulares. Una persona que quiera comprar otra vivienda posteriormente puede encontrarse con que la entidad tenga en cuenta la deuda hipotecaria que todavía mantiene.
4. Buscar una nueva financiación para quedarse con la vivienda
Existe otra posibilidad que merece ser estudiada: que la persona que quiere conservar la vivienda obtenga una nueva financiación con la que reorganizar la operación y cancelar la anterior. Puede ser especialmente interesante cuando la entidad actual no acepta retirar a uno de los titulares o cuando las condiciones propuestas no resultan adecuadas.
Para valorar esta alternativa habrá que estudiar cuánto capital queda pendiente, cuánto vale actualmente la vivienda, cuánto necesita recibir la expareja, qué ingresos tiene la persona que se queda con el inmueble, qué nivel de endeudamiento presenta y qué operaciones están dispuestas a estudiar las distintas entidades. Es precisamente aquí donde comparar opciones hipotecarias puede marcar una diferencia importante.
¿Qué ocurre si el banco no acepta la novación?
Que la entidad actual rechace retirar a uno de los titulares no significa necesariamente que no exista ninguna alternativa. Puede estudiarse si resulta viable renegociar la operación con otras condiciones, aportar garantías adicionales, plantear otra estructura financiera, buscar una nueva entidad o valorar si la venta de la vivienda resulta finalmente más adecuada.
Cada operación hipotecaria se estudia en función del perfil económico, del inmueble y del capital necesario. Por eso conviene evitar tomar primero decisiones patrimoniales difíciles de revertir y dejar la financiación para el final.
Ejemplo de una hipoteca tras un divorcio
Imaginemos una pareja que compró una vivienda por 280.000 €. Actualmente, la vivienda está valorada aproximadamente en 330.000 €, quedan 145.000 € de hipoteca y ambos son propietarios al 50 % y titulares del préstamo. Tras el divorcio, uno de ellos quiere quedarse con la vivienda.
Antes de formalizar la operación sería necesario estudiar dos cuestiones. Por un lado, cómo se realizará la adjudicación de la participación de la expareja y qué compensación corresponde. Por otro, si la persona que conservará la casa puede asumir individualmente los 145.000 € pendientes, además de las cantidades que pueda necesitar para compensar al otro propietario.
Es decir, no basta con preguntarse «¿puedo pagar la cuota actual?». La pregunta adecuada es: «¿qué financiación necesito realmente para poder quedarme con la vivienda y qué entidades pueden aprobarla según mi situación actual?». La diferencia es importante porque obliga a analizar la operación completa y no solo el recibo mensual.
Errores frecuentes con la hipoteca durante un divorcio
Pensar que dejar la vivienda significa dejar la hipoteca. Mudarse no elimina las obligaciones asumidas frente al banco.
Confundir propiedad con deuda. Dejar de ser propietario no garantiza automáticamente dejar de ser deudor.
Confiar únicamente en el acuerdo entre excónyuges. El acuerdo puede ser válido entre ambas partes, pero para modificar quién responde del préstamo es necesario contar con la aceptación de la entidad financiera.
Adjudicarse la vivienda antes de comprobar la financiación. Puede producirse una situación complicada si una persona adquiere el 100 % de la propiedad pero posteriormente descubre que no consigue liberar a su expareja del préstamo.
Consultar únicamente con el banco actual. Cada entidad tiene sus propios criterios de riesgo y política comercial. Una operación rechazada o planteada en unas determinadas condiciones por una entidad puede requerir un enfoque diferente en otra.
¿Cuánto cuesta cambiar una hipoteca después de un divorcio?
El coste depende de cómo se estructure la operación. Pueden existir gastos relacionados con la modificación de la hipoteca, la tasación, notaría y registro cuando correspondan, la extinción de condominio, impuestos o una eventual cancelación y nueva financiación.
No es aconsejable utilizar un porcentaje genérico para calcular cuánto costará una operación de este tipo, porque la fiscalidad y los gastos pueden variar según la estructura elegida y las circunstancias concretas. Antes de formalizarla conviene revisar tanto el impacto financiero como el jurídico y fiscal.
Hipoteca y divorcio: estudia la financiación antes de tomar una decisión
Cuando existe una hipoteca en caso de divorcio, decidir quién se queda con la casa es solo una parte del problema. También hay que determinar si esa persona puede asumir la financiación, cuánto capital necesita realmente y qué condiciones pueden conseguirse.
En Àkteon analizamos cada operación de forma personalizada y buscamos alternativas entre diferentes entidades para valorar la viabilidad de la financiación. Si quieres quedarte con la vivienda después de un divorcio, podemos estudiar tu situación económica, el capital hipotecario pendiente y las diferentes opciones disponibles antes de que tomes una decisión definitiva.
Habla con Àkteon y estudia qué opciones hipotecarias tienes para quedarte con la vivienda. Contacta con nosotros.
Preguntas frecuentes sobre hipoteca y divorcio
El divorcio no determina automáticamente quién queda como titular del préstamo. Si ambos firmaron la hipoteca, ambos continúan vinculados frente al banco hasta que la entidad acepte una modificación.
No necesariamente. Que tu expareja se convierta en propietaria de la vivienda no te libera automáticamente de la deuda. Para dejar de ser prestatario es necesario que el banco acepte el cambio.
Sí, puede solicitarse una modificación del préstamo para retirar a uno de los titulares, pero la entidad financiera debe aprobar la operación después de estudiar nuevamente su riesgo y solvencia.
Sí, siempre que pueda estructurarse correctamente la transmisión de la vivienda y la entidad financiera acepte que esa persona asuma el préstamo individualmente.
No. La entidad debe valorar nuevamente el riesgo de la operación y puede rechazar la modificación si considera que el titular que permanece no ofrece garantías suficientes.
Ese acuerdo regula las obligaciones entre los excónyuges, pero no libera automáticamente a ninguno frente al banco. Para que el cambio tenga efectos frente a la entidad debe ser aceptado por esta.
Es una operación mediante la cual termina la copropiedad de un inmueble. Habitualmente, uno de los propietarios se adjudica la participación del otro y pasa a ser propietario del 100 % de la vivienda.
Puede estudiarse una financiación alternativa con otra entidad, aunque su viabilidad dependerá de los ingresos, las deudas existentes, el valor del inmueble, el capital necesario y el perfil financiero del solicitante.
Entradas relacionadas
Documentación para comprar una vivienda en 2026
Comprar una vivienda implica revisar bastante documentación antes de llegar a la firma. Parte de…
Cómo mejorar tu perfil financiero para conseguir una hipoteca más rápido
El perfil financiero es uno de los factores que más influyen en la rapidez con…
Cómo conseguir una hipoteca en verano
Conseguir una hipoteca en verano es totalmente posible, aunque conviene afrontar el proceso con más…