
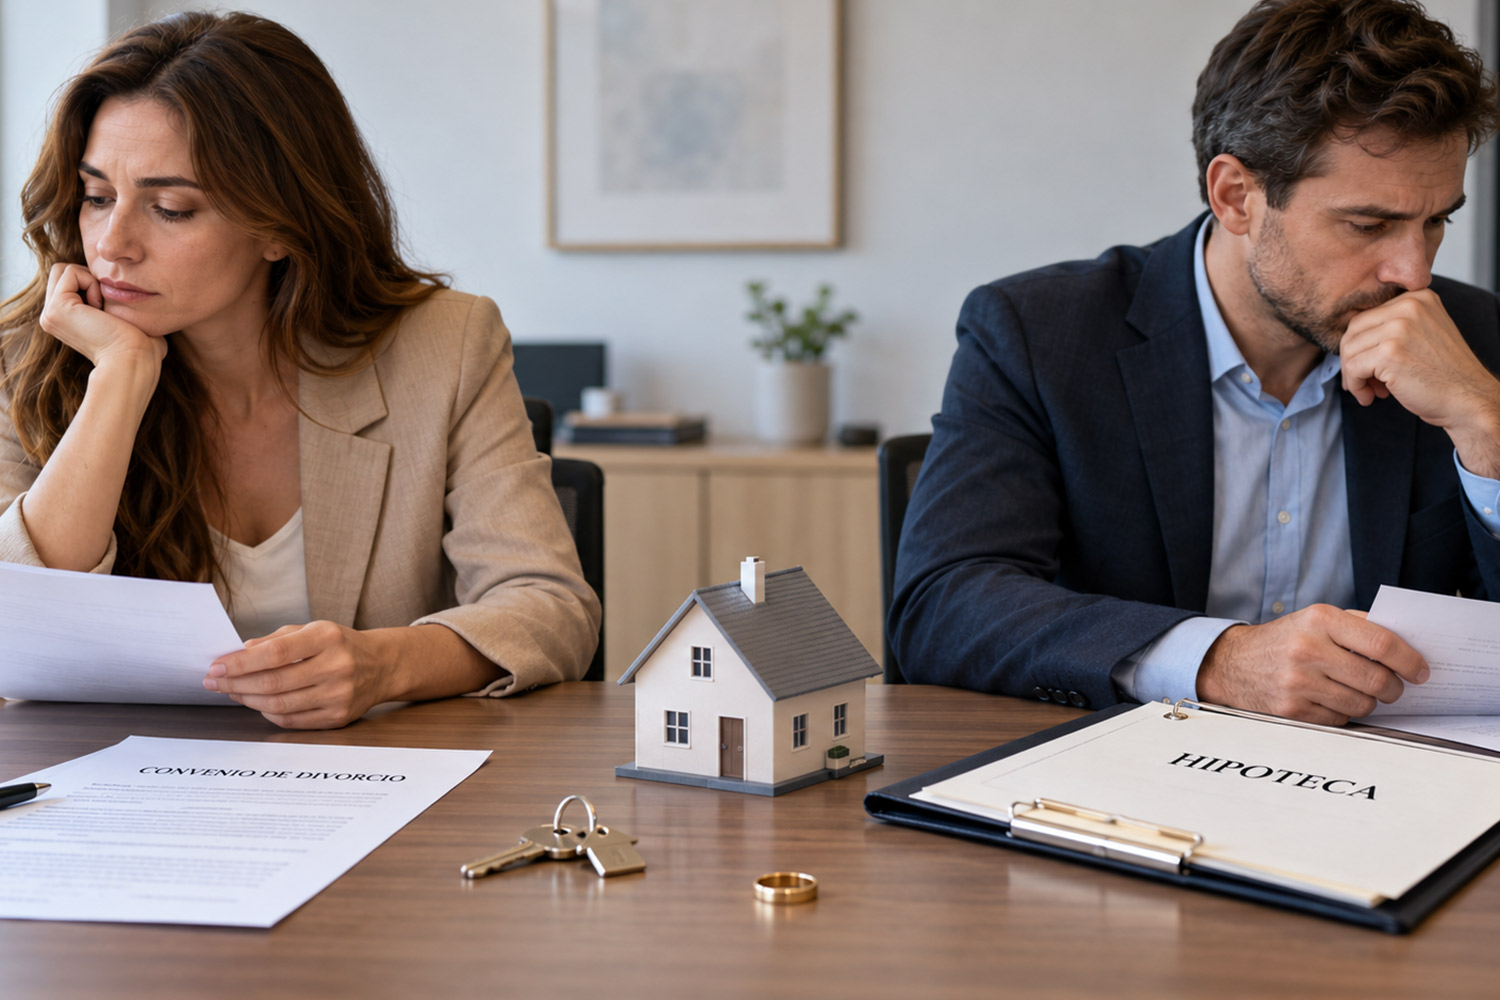
Hipoteca en cas de divorci: què passa i quines opcions tens?
Un divorci implica prendre moltes decisions i, quan hi ha un habitatge finançat conjuntament, una de les més importants és saber què passa amb la hipoteca en cas de divorci. Ha de continuar pagant la hipoteca qui abandona l’habitatge? Un dels dos es pot quedar amb la casa i assumir el préstec? N’hi ha prou amb indicar-ho al conveni regulador del divorci? El banc es pot negar a retirar un dels titulars?
La resposta depèn de com estigui configurada la propietat, de qui figuri com a titular del préstec i de la solució que acordi l’exparella. Però hi ha una qüestió fonamental que convé conèixer des del principi: divorciar-se no modifica automàticament la hipoteca. Si tots dos van signar el préstec hipotecari, continuen vinculats davant l’entitat financera mentre el banc no accepti expressament una modificació dels titulars.
L’acord assolit entre els excònjuges pot regular les relacions entre ells, però per si sol no obliga l’entitat financera a alliberar un dels prestataris. El Banc d’Espanya recorda que els canvis de titularitat d’un préstec requereixen el consentiment de l’entitat. Per això, abans de decidir qui es queda amb l’habitatge, també és important estudiar si aquesta persona pot assumir la hipoteca en solitari i en quines condicions.
Què passa amb una hipoteca quan hi ha un divorci?
Una de les confusions més habituals és considerar que l’habitatge i la hipoteca són exactament el mateix. En realitat, cal separar dues qüestions diferents: la propietat de l’habitatge, que determina qui és el propietari de l’immoble i en quin percentatge, i el deute hipotecari, que determina qui està obligat davant del banc a retornar el préstec.
És possible modificar la propietat de l’habitatge sense haver aconseguit encara modificar la hipoteca. Per exemple, imaginem que una parella té un habitatge al 50 % i que tots dos són titulars del préstec. Després del divorci, acorden que un d’ells es quedi amb el 100 % de l’immoble i assumeixi tots els pagaments pendents. Poden arribar a aquest acord, però la persona que deixa de ser propietària no queda automàticament alliberada de la hipoteca. Perquè deixi de respondre del préstec, cal que l’entitat financera accepti modificar l’operació i retirar aquest titular.
Aquesta diferència entre propietat i deute és probablement l’aspecte més important que cal entendre quan parlem d’hipoteca i divorci. Si, a més de la part financera, necessites revisar l’adjudicació de l’immoble, l’extinció del condomini o el mateix procés de separació, Àkteon també disposa de serveis jurídics especialitzats en dret immobiliari i de família.
Qui paga la hipoteca després del divorci?
Davant de l’entitat financera, la situació inicialment continua sent la mateixa. Si tots dos membres de la parella van signar el préstec hipotecari, tots dos continuen sent responsables mentre no hi hagi una modificació acceptada pel banc. Això significa que un acord privat, el conveni regulador o fins i tot el fet que un dels dos abandoni l’habitatge no modifica per si sol el contracte hipotecari.
Per això, convé diferenciar entre qui ha d’assumir econòmicament les quotes segons els acords entre els excònjuges i qui continua sent responsable davant del banc. No sempre han de coincidir. Si es deixen de pagar les quotes, el problema pot afectar tots els titulars que continuïn figurant en el préstec hipotecari.
Quines opcions existeixen amb una hipoteca en cas de divorci?
No hi ha una única solució. L’alternativa més adequada depèn de la situació econòmica de totes dues persones, del capital pendent, del valor de l’habitatge, de qui el vulgui conservar i de la capacitat real d’obtenir finançament després del divorci. Les quatre situacions més habituals són que un dels dos es quedi amb l’habitatge, que es vengui, que tots dos mantinguin temporalment la propietat o que es busqui un nou finançament.
| Situació | Habitatge | Hipoteca |
| Un dels dos es queda amb l’habitatge | Passa a tenir el 100 % de la propietat | Cal negociar que assumeixi també el finançament |
| Es ven l’habitatge | Es transmet a un tercer | Normalment es cancel·la la hipoteca amb una part del preu de venda |
| Tots dos mantenen la propietat | Es manté la copropietat | Tots dos poden continuar vinculats al préstec |
| Un dels dos compra la part de l’altre | Es modifica la propietat | La hipoteca s’ha d’estudiar de manera independent |
| Es busca un altre finançament | Un dels dos conserva l’habitatge | Es pot plantejar una nova operació per cancel·lar l’anterior |
1. Un dels dos es queda amb l'habitatge i amb la hipoteca
És una de les solucions més habituals: un dels membres de la parella vol conservar l’habitatge i adquirir la part que pertany a la seva exparella. En aquests casos, hi ha dues operacions diferents que cal coordinar: la transmissió de la propietat i la modificació del finançament.
Extinció de condomini
Quan un habitatge pertany a dues persones, existeix una situació de copropietat o condomini. Mitjançant una extinció de condomini, un dels copropietaris pot adjudicar-se l’immoble i compensar econòmicament l’altre per la seva participació.
Suposem que l’habitatge té un valor de 300.000 €, que cada membre posseeix el 50 % i que queden 160.000 € d’hipoteca. L’operació no consisteix simplement a pagar 150.000 € a l’altre propietari: per calcular correctament les compensacions, caldrà tenir en compte el deute pendent i com s’hagi plantejat jurídicament l’adjudicació. Per això, és recomanable analitzar conjuntament els aspectes jurídics, fiscals i financers abans de tancar l’acord.
Modificar la hipoteca
Encara que un dels dos passi a ser propietari del 100 % de l’habitatge, el banc ha d’acceptar que també quedi com a únic responsable del préstec. Per fer-ho, es pot plantejar una modificació del finançament, habitualment mitjançant una novació o un canvi de deutor.
Si l’operació requereix reorganitzar les condicions del préstec, també pot ser útil conèixer les possibilitats de refinançament hipotecari, ja que en determinats casos pot ser necessari ajustar el termini, la quota o l’estructura financera per adaptar la hipoteca a la nova situació.
Pot el banc negar-se a llevar a un dels titulars?
Sí. La hipoteca original es podria haver aprovat tenint en compte dos salaris, dos historials laborals, l’estabilitat econòmica de tots dos titulars, el nivell conjunt d’endeutament, el patrimoni disponible i les garanties aportades. Si després del divorci només queda una persona com a prestatària, l’entitat ha de comprovar si aquesta persona pot afrontar per si sola el capital pendent.
En estudiar l’operació, pot tornar a analitzar els seus ingressos, l’estabilitat laboral, altres préstecs, les despeses recurrents, l’historial creditici i la capacitat d’endeutament. L’entitat també podria plantejar canvis en les condicions o sol·licitar garanties addicionals. Si vols aprofundir en com interpreta el banc aquests elements, pots consultar la guia d’Àkteon sobre com millorar el teu perfil financer per aconseguir una hipoteca.
Per això, abans d’adjudicar-se definitivament l’habitatge convé comprovar la viabilitat financera d’assumir també la hipoteca. Resoldre primer la propietat i descobrir després que el banc no accepta alliberar l’exparella del préstec pot generar una situació especialment complicada.
Com llevar a un titular de la hipoteca després del divorci?
Una de les cerques més habituals en aquesta situació és precisament com retirar un titular d’una hipoteca per divorci. No n’hi ha prou amb demanar al banc que elimini un nom del préstec: l’entitat ha de tornar a estudiar l’operació i comprovar si el titular que es manté pot assumir el deute.
- Conèixer el capital pendent de la hipoteca.
- Determinar el valor actual de l’habitatge.
- Analitzar els ingressos i els deutes del titular que vol quedar-se amb el préstec.
- Estudiar l’extinció de condomini o l’adjudicació de l’habitatge.
- Sol·licitar formalment la modificació del préstec.
- Negociar les noves condicions.
- Formalitzar l’operació mitjançant escriptura pública quan correspongui.
En alguns casos, l’entitat pot demanar una taxació actualitzada per conèixer el valor de la garantia. Àkteon explica a la seva guia sobre la taxació d’un habitatge quan sol ser necessària i quin paper té dins d’una operació hipotecària.
Novació d'hipoteca per divorci: com funciona?
La novació hipotecària permet modificar determinades condicions d’un préstec ja existent. En una situació de divorci, es pot utilitzar per reorganitzar el finançament i, quan l’entitat ho accepta, modificar qui assumeix el deute.
Però una novació no implica únicament canviar el nom dels titulars. En tornar a analitzar l’operació, també es poden estudiar aspectes com el termini, determinades condicions financeres o les garanties associades. Això pot ser especialment important quan una persona passa de pagar una hipoteca entre dos a assumir-la individualment. Per exemple, pot ser interessant estudiar si modificar el termini permet obtenir una quota mensual compatible amb els nous ingressos disponibles.
Qualsevol canvi dependrà de l’aprovació de l’entitat i de les condicions concretes del préstec. Si vols entendre millor les diferències entre novació, subrogació i altres fórmules de modificació, pots ampliar la informació a l’article d’Àkteon sobre refinançament hipotecari i quan pot tenir sentit.
Què estudia el banc per a deixar la hipoteca a una sola persona?
Tot i que cada entitat utilitza els seus propis criteris de risc, hi ha diversos elements especialment rellevants: els ingressos, l’estabilitat laboral, el nivell d’endeutament, el capital pendent de la hipoteca i el valor actual de l’habitatge. L’objectiu del banc és comprovar si, després de la retirada d’un dels titulars, l’operació continua sent assumible i manté un nivell de risc acceptable.
Ingressos i estabilitat laboral
El banc comprovarà si els ingressos de la persona que es queda amb l’habitatge permeten afrontar la nova quota. També tindrà en compte el tipus de contracte, l’antiguitat laboral, l’evolució dels ingressos o, en el cas de treballadors autònoms, l’estabilitat del negoci.
Endeutament
No sols s’analitza la hipoteca. Préstecs personals, finançament de vehicles, targetes o altres obligacions també afecten la capacitat financera disponible. Una persona pot tenir ingressos suficients en termes absoluts i, així i tot, presentar un nivell d’endeutament massa elevat per a assumir el préstec en solitari.
Capital pendent i valor de l'habitatge
No és el mateix assumir individualment un deute pendent de 80.000 € que una de 250.000 €. La relació entre el capital pendent i el valor actual de l’immoble també pot ser rellevant, especialment quan l’operació requereix una nova taxació o un finançament addicional per a compensar a l’exparella.
2. Vendre l'habitatge i cancel·lar la hipoteca
Quan cap dels dos vol —o pot— assumir individualment el finançament, vendre l’habitatge pot ser una altra alternativa. En aquest escenari, part dels diners obtinguts amb la venda s’utilitza normalment per a cancel·lar el capital pendent de la hipoteca.
Per exemple, si l’habitatge s’embeni per 320.000 € i queden 140.000 € d’hipoteca, abans de repartir el resultat de l’operació entre els propietaris caldrà descomptar el préstec pendent i considerar les despeses i impostos associats. L’avantatge d’aquesta alternativa és que permet posar fi tant a la copropietat com, una vegada cancel·lat completament el préstec, a la vinculació financera comuna.
Abans de prendre la decisió convé calcular el valor real de mercat de l’immoble, el deute pendent i el resultat econòmic que obtindria cada propietari. També resulta recomanable revisar la documentació registral de l’habitatge; Àkteon resumeix els principals documents en el seu guia sobre documentació per a comprar i transmetre un habitatge.
3. Mantenir temporalment l'habitatge i la hipoteca entre tots dos
No sempre és necessari resoldre immediatament la qüestió de la propietat. Algunes exparelles decideixen mantenir temporalment l’habitatge en comú, per exemple perquè hi ha fills que continuen utilitzant l’habitatge familiar, no és un bon moment per vendre, cap dels dos pot comprar immediatament la participació de l’altre o es necessita temps per reorganitzar la situació financera.
En aquests casos, és especialment important establir clarament com es pagaran les quotes i les altres despeses associades a l’immoble. Però, des del punt de vista financer, cal tenir present una altra conseqüència: continuar figurant a la hipoteca pot afectar la capacitat d’endeutament futura de tots dos titulars. Una persona que vulgui comprar un altre habitatge més endavant es pot trobar que l’entitat tingui en compte el deute hipotecari que encara manté.
4. Buscar un nou finançament per a quedar-se amb l'habitatge
Hi ha una altra possibilitat que val la pena estudiar: que la persona que vol conservar l’habitatge obtingui un nou finançament que permeti reorganitzar l’operació i cancel·lar l’anterior. Pot ser especialment interessant quan l’entitat actual no accepta retirar un dels titulars o quan les condicions proposades no són adequades.
Per valorar aquesta alternativa, caldrà estudiar quant capital queda pendent, quin és el valor actual de l’habitatge, quina quantitat necessita rebre l’exparella, quins ingressos té la persona que es queda amb l’immoble, quin nivell d’endeutament presenta i quines operacions estan disposades a estudiar les diferents entitats. És precisament aquí on comparar opcions hipotecàries pot marcar una diferència important.
Què ocorre si el banc no accepta la novació?
Que l’entitat actual rebutgi retirar a un dels titulars no significa necessàriament que no existeixi cap alternativa. Pot estudiar-se si resulta viable renegociar l’operació amb altres condicions, aportar garanties addicionals, plantejar una altra estructura financera, buscar una nova entitat o valorar si la venda de l’habitatge resulta finalment més adequada.
Cada operació hipotecària s’estudia en funció del perfil econòmic, de l’immoble i del capital necessari. Per això convé evitar prendre primer decisions patrimonials difícils de revertir i deixar el finançament per al final.
Exemple d'una hipoteca després d'un divorci
Imaginem una parella que va comprar un habitatge per 280.000 €. Actualment, l’habitatge està valorat aproximadament en 330.000 €, queden 145.000 € d’hipoteca i tots dos són propietaris al 50% i titulars del préstec. Després del divorci, un d’ells vol quedar-se amb l’habitatge.
Abans de formalitzar l’operació seria necessari estudiar dues qüestions. D’una banda, com es realitzarà l’adjudicació de la participació de l’exparella i quina compensació correspon. Per un altre, si la persona que conservarà la casa pot assumir individualment els 145.000 € pendents, a més de les quantitats que pugui necessitar per a compensar a l’altre propietari.
És a dir, no n’hi ha prou amb preguntar-se «puc pagar la quota actual?». La pregunta adequada és: «quin finançament necessito realment per a poder quedar-me amb l’habitatge i quines entitats poden aprovar-la segons la meva situació actual?». La diferència és important perquè obliga a analitzar l’operació completa i no sols el rebut mensual.
Errors freqüents amb la hipoteca durant un divorci
Pensar que deixar l’habitatge significa deixar la hipoteca. Mudar-se no elimina les obligacions assumides enfront del banc.
Confondre propietat amb deute. Deixar de ser propietari no garanteix automàticament deixar de ser deutor.
Confiar únicament en l’acord entre excónyuges. L’acord pot ser vàlid entre totes dues parts, però per a modificar qui respon del préstec és necessari comptar amb l’acceptació de l’entitat financera.
Adjudicar-se l’habitatge abans de comprovar el finançament. Pot produir-se una situació complicada si una persona adquireix el 100% de la propietat però posteriorment descobreix que no aconsegueix alliberar la seva exparella del préstec.
Consultar únicament amb el banc actual. Cada entitat té els seus propis criteris de risc i política comercial. Una operació rebutjada o plantejada en unes determinades condicions per una entitat pot requerir un enfocament diferent en una altra.
Quant costa canviar una hipoteca després d'un divorci?
El cost depèn de com s’estructuri l’operació. Poden existir despeses relacionades amb la modificació de la hipoteca, la taxació, notaria i registre quan corresponguin, l’extinció de condomini, impostos o una eventual cancel·lació i nou finançament.
No és aconsellable utilitzar un percentatge genèric per a calcular quant costarà una operació d’aquest tipus, perquè la fiscalitat i les despeses poden variar segons l’estructura triada i les circumstàncies concretes. Abans de formalitzar-la convé revisar tant l’impacte financer com el jurídic i fiscal.
Hipoteca i divorci: estudia el finançament abans de prendre una decisió
Quan hi ha una hipoteca en cas de divorci, decidir qui es queda amb l’habitatge és només una part del problema. També cal determinar si aquesta persona pot assumir el finançament, quant capital necessita realment i quines condicions es poden aconseguir.
A Àkteon analitzem cada operació de manera personalitzada i busquem alternatives entre diferents entitats per valorar la viabilitat del finançament. Si vols quedar-te amb l’habitatge després d’un divorci, podem estudiar la teva situació econòmica, el capital hipotecari pendent i les diferents opcions disponibles abans que prenguis una decisió definitiva.
Parla amb Àkteon i descobreix quines opcions hipotecàries tens per quedar-te amb l’habitatge. Contacta amb nosaltres.
Preguntes freqüents sobre hipoteca i divorci
El divorci no determina automàticament qui queda com a titular del préstec. Si tots dos van signar la hipoteca, tots dos continuen vinculats enfront del banc fins que l’entitat accepti una modificació.
No necessàriament. Que la teva exparella es converteixi en propietària de l’habitatge no t’allibera automàticament del deute. Per a deixar de ser prestatari és necessari que el banc accepti el canvi.
Sí, pot sol·licitar-se una modificació del préstec per a retirar a un dels titulars, però l’entitat financera ha d’aprovar l’operació després d’estudiar novament el seu risc i solvència.
Sí, sempre que pugui estructurar-se correctament la transmissió de l’habitatge i l’entitat financera accepti que aquesta persona assumeixi el préstec individualment.
No. L’entitat ha de valorar novament el risc de l’operació i pot rebutjar la modificació si considera que el titular que roman no ofereix garanties suficients.
Aquest acord regula les obligacions entre els excónyuges, però no allibera automàticament a cap enfront del banc. Perquè el canvi tingui efectes enfront de l’entitat ha de ser acceptat per aquesta.
És una operació mitjançant la qual acaba la copropietat d’un immoble. Habitualment, un dels propietaris s’adjudica la participació de l’altre i passa a ser propietari del 100% de l’habitatge.
Pot estudiar-se un finançament alternatiu amb una altra entitat, encara que la seva viabilitat dependrà dels ingressos, els deutes existents, el valor de l’immoble, el capital necessari i el perfil financer del sol·licitant.
Related Posts
Documentació necessària per comprar un habitatge el 2026
Comprar un habitatge implica revisar força documentació abans d’arribar a la signatura. Una part d’aquests…
Com millorar el teu perfil financer per aconseguir una hipoteca més ràpid
El perfil financer és un dels factors que més influeixen en la rapidesa amb què…
Com aconseguir una hipoteca a l’estiu
Aconseguir una hipoteca a l’estiu és totalment possible, tot i que convé afrontar el procés…