
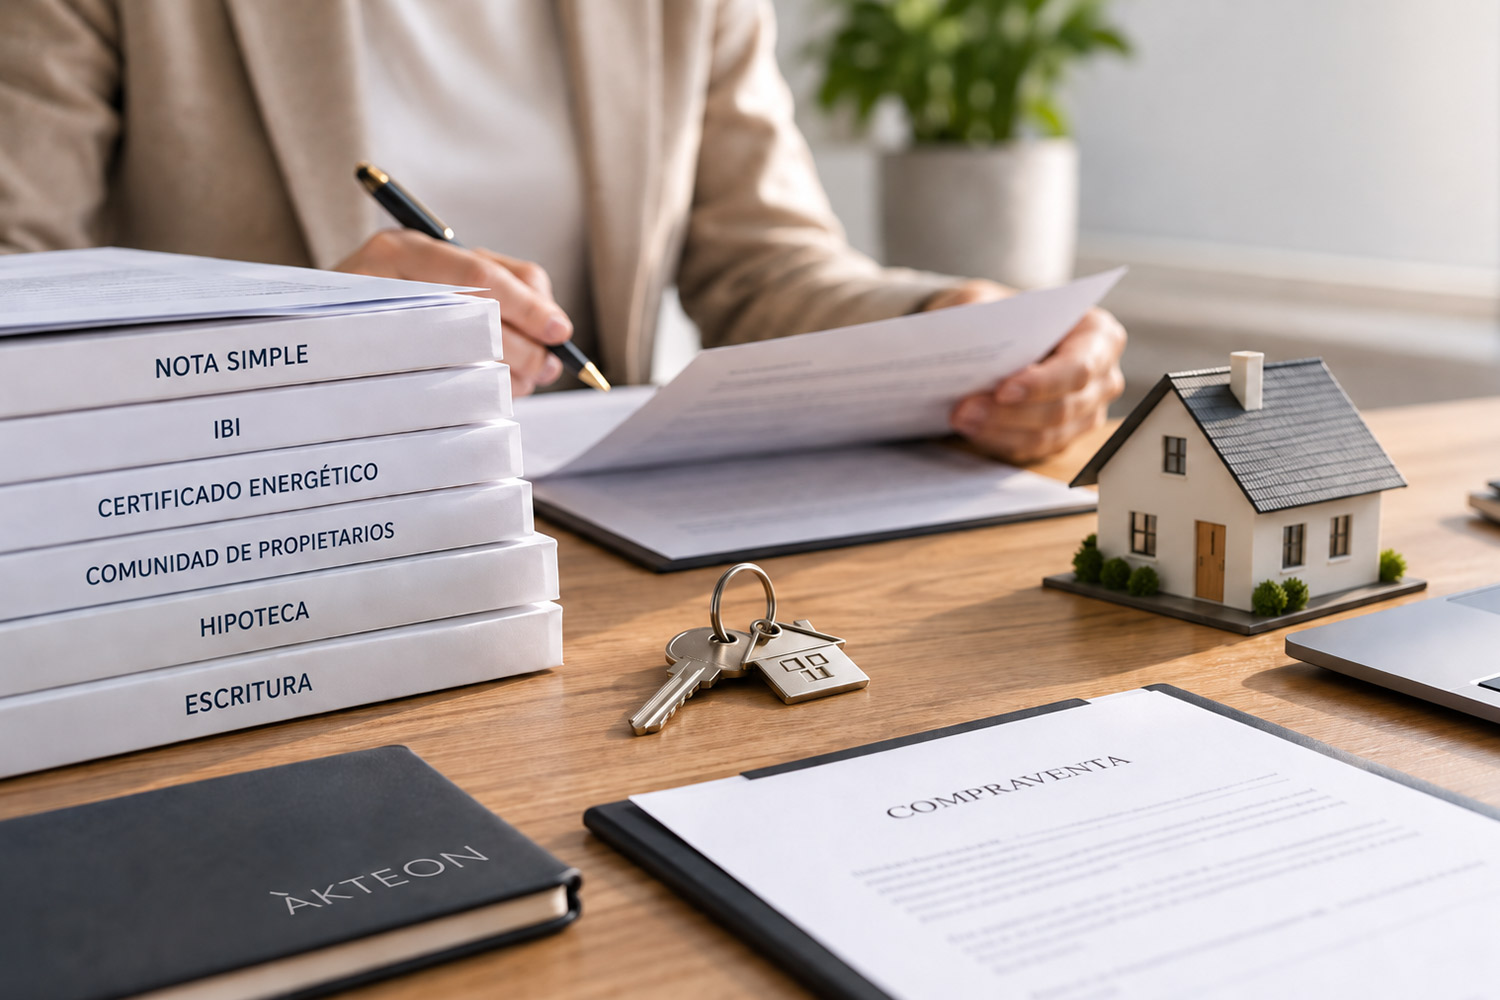
Documentació necessària per comprar un habitatge el 2026
Comprar un habitatge implica revisar força documentació abans d’arribar a la signatura. Una part d’aquests documents serveix per acreditar qui n’és el propietari i quina és la situació jurídica de l’immoble; d’altres permeten comprovar que l’habitatge està al corrent de les seves obligacions i, quan hi ha finançament, el banc també necessitarà informació econòmica del comprador i documentació específica sobre l’operació hipotecària.
Tenir clar quins documents necessites per comprar un habitatge el 2026 et permet avançar amb més seguretat i evita descobrir massa tard una càrrega registral, un deute amb la comunitat o qualsevol altra circumstància que pugui afectar la compra.
El moment en què es revisa cada document també és important. La nota simple i la situació jurídica de l’habitatge s’haurien de conèixer abans d’assumir un compromís econòmic important, mentre que la documentació hipotecària s’hi va incorporant a mesura que l’entitat estudia i aprova el finançament.
A continuació repassem què convé tenir preparat i quina documentació hauries de sol·licitar durant cada fase de la compra.
Abans de reservar un habitatge convé conèixer-ne la situació jurídica
Un habitatge et pot agradar, encaixar en el teu pressupost i semblar una bona oportunitat, però abans d’avançar convé comprovar que la informació jurídica coincideix amb el que t’han explicat durant la visita o la negociació.
La documentació registral permet confirmar qui figura com a propietari, quin immoble s’està comprant realment i si hi ha drets o càrregues que puguin afectar l’operació.
Nota simple del Registre de la Propietat
La nota simple és un dels primers documents que val la pena sol·licitar. Inclou informació sobre la finca registral, la identitat dels seus titulars i els drets, les limitacions i les càrregues que hi consten inscrits.
Gràcies a aquest document pots detectar, per exemple, una hipoteca pendent, un embargament o determinades limitacions que convindria conèixer abans de lliurar una quantitat important de diners.
La nota simple té caràcter informatiu i es pot sol·licitar directament a través del Registre de la Propietat. Precisament per la seva utilitat, és recomanable treballar amb una nota simple recent quan l’operació comença a prendre forma.
Escriptura o títol de propietat del venedor
L’escriptura permet acreditar com va adquirir l’immoble la persona que ara el vol vendre i facilita la comprovació de les dades de l’habitatge.
També és important identificar correctament tots els propietaris. Quan hi ha diversos titulars, determinades situacions matrimonials, herències encara pendents o representants que actuen mitjançant poders, l’operació pot requerir documentació addicional.
El notari comprovarà posteriorment la identitat, la capacitat i la legitimació de les persones que intervenen, però conèixer aquestes circumstàncies abans de signar les arres permet anticipar possibles incidències.
Els documents de l’habitatge que convé revisar abans de les arres
La informació registral és fonamental, tot i que hi ha altres documents que ajuden a completar la visió global de l’immoble. Alguns acrediten obligacions econòmiques i d’altres permeten comprovar aspectes administratius o tècnics que poden ser importants per al comprador.
Revisar-los abans de signar és especialment recomanable quan les arres impliquen el lliurament d’una quantitat elevada o estableixen un termini ajustat per completar la compravenda.
Certificat de deutes amb la comunitat de propietaris
En habitatges subjectes a propietat horitzontal convé comprovar si el venedor està al corrent de les quotes de la comunitat.
La Llei de propietat horitzontal estableix que el transmitent ha de declarar a l’escriptura si està al corrent de les despeses generals de la comunitat i aportar un certificat que coincideixi amb aquesta declaració. L’operació es pot formalitzar sense aquest certificat quan el comprador exonera expressament el venedor d’aportar-lo, tot i que fer-ho suposa renunciar a una comprovació que aporta seguretat.
A més, conèixer la situació econòmica de la comunitat i preguntar per possibles derrames aprovades o previstes ajuda a calcular millor les despeses que pot haver d’assumir el nou propietari després de la compra.
Últim rebut de l’IBI i referència cadastral
El rebut de l’Impost sobre Béns Immobles permet comprovar informació rellevant relacionada amb la propietat, mentre que la referència cadastral identifica l’immoble davant del Cadastre.
Durant la signatura de l’escriptura, el notari també comprova aquesta informació i la correspondència entre les dades cadastrals i la documentació aportada.
Si hi ha diferències importants entre el Registre, el Cadastre i la realitat física de l’habitatge, convé analitzar-les abans de completar l’operació.
Certificat d’eficiència energètica
Els habitatges que es venen han de disposar del certificat d’eficiència energètica corresponent en els supòsits establerts per la normativa.
Des del juliol de 2026 és vigent la redacció actualitzada del Reial decret 390/2021 i, en les compravendes d’edificis existents incloses dins del seu àmbit d’aplicació, cal annexar al contracte una còpia del certificat degudament registrat juntament amb l’etiqueta energètica.
A més de complir una funció documental, aquest certificat permet al comprador conèixer la qualificació energètica de l’immoble i disposar d’una referència sobre el seu comportament energètic.
Cèdula d’habitabilitat quan correspongui
L’exigència de la cèdula d’habitabilitat depèn de la comunitat autònoma i del tipus d’habitatge, per la qual cosa convé comprovar quina normativa s’aplica en cada cas.
El Consell General del Notariat recorda precisament que el notari comprova l’existència d’aquest document en aquelles comunitats autònomes on és exigible.
En habitatges d’obra nova també poden entrar en joc altres documents relacionats amb la finalització i l’ocupació de l’immoble, com ara la llicència o el títol habilitant que correspongui segons la normativa autonòmica i municipal.
ITE o documentació tècnica de l’edifici quan correspongui
En edificis amb una certa antiguitat pot ser interessant conèixer el resultat de la Inspecció Tècnica de l’Edifici o de l’informe equivalent que correspongui.
Aquest tipus de documentació ajuda a saber si s’han detectat deficiències rellevants i si hi ha actuacions pendents en elements comuns. També val la pena consultar la informació disponible sobre obres aprovades o previstes per la comunitat, ja que una derrama important pot alterar el pressupost previst per als primers anys després de la compra.
Quina documentació convé tenir abans de signar unes arres
Les arres solen ser el moment en què la intenció de compra es converteix en un compromís econòmic real. Per això, bona part de les comprovacions anteriors haurien d’estar raonablement avançades abans de signar.
El contracte ha d’identificar correctament les parts i l’immoble, recollir el preu acordat, la quantitat lliurada, el termini previst per a l’escriptura i les conseqüències que tindrà un possible incompliment. Quan la compra depèn de finançament, també cal prestar una atenció especial a la manera com queda recollida aquesta circumstància.
Pots ampliar aquesta fase al nostre article sobre errors habituals en signar unes arres i com evitar-los, on analitzem amb més detall la revisió registral, els terminis i la vinculació entre les arres i la hipoteca.
També convé conservar els justificants de qualsevol quantitat lliurada. Les reserves, els senyals i els pagaments anticipats formen part del preu final i posteriorment s’hauran de poder acreditar.
Documentació que necessitaràs si vols sol·licitar una hipoteca
Quan la compra es finança mitjançant una hipoteca apareix un segon expedient paral·lel al de l’habitatge. El banc ha d’estudiar la solvència del comprador i comprovar que l’import sol·licitat és assumible segons la seva situació econòmica.
Cada entitat pot demanar documentació addicional segons el perfil, però hi ha una base força habitual.
Entre els documents més freqüents trobem:
- DNI, NIE o documentació identificativa corresponent
- últimes nòmines per a treballadors per compte d’altri
- declaració de la renda
- vida laboral
- extractes bancaris recents
- informació sobre préstecs i altres deutes existents
- documentació fiscal i econòmica addicional en el cas dels autònoms
- contracte d’arres o documentació de la compravenda quan ja existeixi
- informació registral de l’immoble
Una preparació ordenada ajuda a evitar intercanvis innecessaris de documentació i facilita que l’entitat pugui estudiar l’operació des del principi. A com millorar el teu perfil financer per aconseguir una hipoteca més ràpid expliquem quins aspectes de l’expedient solen influir en l’anàlisi bancària.
Si l’operació requereix un percentatge de finançament especialment elevat, també pots consultar la guia sobre documentació per sol·licitar una hipoteca al 100%.
La taxació també forma part de l’expedient de compra
Quan hi ha una hipoteca, l’entitat necessita conèixer el valor de l’immoble que servirà com a garantia del préstec. Per això es fa una taxació hipotecària mitjançant una societat de taxació homologada.
L’informe incorpora informació tècnica i registral de l’immoble i permet disposar d’un valor de referència per a l’operació. Aquest resultat pot influir directament en l’import màxim que finalment estigui disposada a finançar l’entitat.
Per això, convé fer aquest pas amb prou marge i evitar calendaris massa ajustats entre les arres i l’escriptura.
Pots consultar com funciona aquest procés a la guia d’Àkteon sobre la taxació d’un habitatge.
Quins documents t’ha de lliurar el banc abans de signar la hipoteca
Un cop aprovat el finançament comença la fase precontractual de la hipoteca. En aquest punt, la documentació canvia de funció, ja que permet conèixer les condicions definitives que estàs a punt de contractar.
La Llei 5/2019 estableix que el prestador ha de lliurar al prestatari determinada documentació amb una antelació mínima de deu dies naturals respecte de la signatura. Entre els documents principals hi ha la FEIN i la FiAE.
FEIN
La Fitxa Europea d’Informació Normalitzada recull les condicions personalitzades de la hipoteca i té caràcter d’oferta vinculant per a l’entitat durant el termini establert.
Hi apareixen aspectes tan rellevants com l’import del préstec, el termini, el tipus d’interès, les quotes previstes i les condicions econòmiques del finançament.
FiAE
La Fitxa d’Advertiments Estandarditzats recull informació especialment rellevant sobre determinades clàusules i riscos del préstec.
La seva funció és facilitar que el comprador arribi a la signatura amb una visió clara de les condicions que assumeix.
Durant aquesta fase també intervé el notari mitjançant l’acta prèvia prevista en la normativa hipotecària. És un moment especialment útil per resoldre qualsevol dubte abans de formalitzar el préstec.
Què es revisa en arribar a l’escriptura de compravenda
Quan arriba el dia de la signatura, bona part de la documentació anterior ja s’haurà revisat durant les fases prèvies.
El notari comprova qüestions relacionades amb la identitat i la capacitat de les parts, la titularitat del venedor, les càrregues de l’immoble, la comunitat de propietaris, l’IBI, la referència cadastral, l’eficiència energètica i els mitjans utilitzats per efectuar els pagaments. També informa sobre les obligacions legals i fiscals que es deriven de l’operació.
Els mitjans de pagament mereixen una atenció especial. A l’escriptura queda constància de com s’ha abonat el preu, inclosos els pagaments fets anteriorment mitjançant reserva o arres, per la qual cosa és recomanable conservar transferències, justificants bancaris i qualsevol altra prova dels imports lliurats.
Tot i que en una compravenda al comptat l’ordenament espanyol admet el contracte privat, l’escriptura pública aporta una protecció jurídica especialment important i permet accedir posteriorment al Registre de la Propietat. Quan hi ha un préstec hipotecari, l’escriptura pública forma necessàriament part de l’operació.
La documentació canvia si compres obra nova o sobre plànol
Un habitatge de segona mà i una promoció nova presenten necessitats documentals diferents. Quan compres directament a un promotor és especialment important comprovar la situació de la promoció, les seves autoritzacions i les garanties vinculades a les quantitats lliurades.
En una compra sobre plànol convé revisar la identificació i la situació de la promotora, la titularitat del terreny, la documentació urbanística disponible, les característiques compromeses de l’habitatge, la memòria de qualitats, el calendari previst i les garanties establertes per a les quantitats lliurades a compte.
El Consell General del Notariat recomana comprovar també que existeixi la garantia corresponent per recuperar aquestes quantitats quan la promoció no s’arribi a iniciar o l’habitatge no es lliuri en les condicions pactades.
Quan l’habitatge ja està acabat, s’hi incorporaran els documents relacionats amb el final d’obra, l’ocupació i el Llibre de l’Edifici que corresponguin.
Quina documentació has de conservar després de comprar l’habitatge
La signatura tanca una fase, però convé conservar tota la documentació relacionada amb l’operació durant els anys següents.
Entre els documents més importants hi ha l’escriptura de compravenda, l’escriptura del préstec hipotecari quan n’hi hagi, les factures i els justificants de despeses, la documentació fiscal, la taxació, els certificats relacionats amb l’habitatge i els comprovants de pagament.
Després de la compravenda també caldrà completar les obligacions fiscals corresponents i la inscripció registral. En moltes operacions aquestes gestions les duu a terme una gestoria, especialment quan hi ha finançament hipotecari, tot i que continua sent recomanable comprovar posteriorment que l’habitatge figuri correctament inscrit a nom del nou propietari.
Una carpeta de documents ben organitzada facilita tot el procés de compra
La documentació necessària per comprar un habitatge el 2026 pot semblar extensa quan es contempla tota de cop, però resulta molt més senzilla quan s’ordena segons les diferents fases de l’operació.
Abans de les arres convé conèixer bé la situació jurídica i econòmica de l’immoble. Durant la sol·licitud de la hipoteca cal preparar l’expedient financer i la taxació. Quan el finançament està aprovat arriben els documents precontractuals i, finalment, l’escriptura reuneix bona part de les comprovacions efectuades durant les setmanes anteriors.
Seguir aquest ordre permet prendre decisions amb més informació i evita que apareguin documents importants quan el comprador ja ha assumit compromisos difícils de modificar.
Quan l’operació inclou finançament, una revisió prèvia de l’expedient hipotecari també pot ajudar a coordinar millor els terminis de compra. En els casos en què hi ha dubtes sobre el percentatge finançable, la documentació o els terminis, disposar d’orientació especialitzada pot facilitar aquesta coordinació i Àkteon pot acompanyar el comprador en aquesta part financera del procés.
Preguntes freqüents sobre la documentació per comprar un habitatge
Com a comprador necessitaràs la teva documentació identificativa i, si sol·licites una hipoteca, informació econòmica que permeti estudiar la teva solvència. A més, abans de comprar convé revisar la nota simple, la documentació del propietari, l’IBI, la referència cadastral, el certificat energètic, la situació amb la comunitat i els documents d’habitabilitat o ocupació que corresponguin.
Entre els més útils hi ha una nota simple recent, la documentació que acredita la propietat, el certificat de la comunitat, l’últim IBI i el certificat d’eficiència energètica. Segons les característiques de l’habitatge també pot ser convenient revisar la cèdula d’habitabilitat, la ITE, informació sobre derrames o documentació urbanística.
La nota simple té una funció informativa i és especialment recomanable perquè permet saber qui figura com a propietari i quines càrregues o limitacions consten inscrites sobre la finca. Revisar-la abans de lliurar un senyal ajuda a detectar incidències registrals en una fase en què encara hi ha marge per prendre decisions.
L’entitat sol sol·licitar informació que permeti comprovar ingressos, estabilitat laboral, estalvis i deutes. Nòmines, declaració de la renda, vida laboral i extractes bancaris formen part habitualment de l’expedient, tot i que la documentació exacta varia segons la situació professional i els criteris de cada banc.
Abans de la signatura rebràs la documentació precontractual prevista per la normativa, entre la qual hi ha la FEIN i la FiAE. La legislació estatal estableix una antelació mínima de deu dies naturals respecte de la signatura del contracte hipotecari.
A més d’identificar correctament el propietari i revisar la nota simple, convé comprovar la situació de la comunitat de propietaris, l’últim IBI, la referència cadastral, el certificat d’eficiència energètica i els documents d’habitabilitat que corresponguin. També pot ser útil revisar la ITE de l’edifici i possibles derrames.
En obra nova tenen més importància els documents relacionats amb la promoció i la construcció, com les autoritzacions urbanístiques, el final d’obra, la documentació d’ocupació, el Llibre de l’Edifici i les garanties corresponents. Si compres sobre plànol, també has de revisar les garanties de les quantitats lliurades abans de rebre l’habitatge.
Convé conservar l’escriptura de compravenda, l’escriptura hipotecària quan n’hi hagi, els justificants dels pagaments efectuats, la taxació, les liquidacions fiscals, els certificats de l’habitatge i qualsevol factura relacionada amb l’operació. Tenir aquest arxiu complet facilita futures gestions fiscals, registrals, hipotecàries o de venda.
Related Posts
Com millorar el teu perfil financer per aconseguir una hipoteca més ràpid
El perfil financer és un dels factors que més influeixen en la rapidesa amb què…
Com aconseguir una hipoteca a l’estiu
Aconseguir una hipoteca a l’estiu és totalment possible, tot i que convé afrontar el procés…
Errors comuns en signar unes arres i com evitar-los
Signar unes arres sol viure’s com un simple pas previ a la compravenda, però en…